


Una factura al contado por USD 500.000, emitida por Susana Hsiao Hua Wang el 27 de noviembre de 2025 bajo el concepto de “cobro de dividendos” por quinientos mil dólares estadounidenses (USD 500.000), pone ahora el foco sobre las actuaciones de Wang y las operaciones vinculadas a JS Inmobiliaria S.A.
El documento cobra especial relevancia porque Wang posteriormente reclamó judicialmente el pago de dividendos. Según los antecedentes aportados al caso, la factura fue anulada ante la DNIT casi diez meses después de haber sido emitida, cuando ya había sido incorporada a los registros contables del ejercicio 2025.
Pero la factura no es el único documento que genera interrogantes.
Un contrato de comodato firmado por JS Inmobiliaria establece expresamente que no podía ceder ni subarrendar, total ni parcialmente, el inmueble a terceros sin autorización previa, expresa y por escrito del propietario.
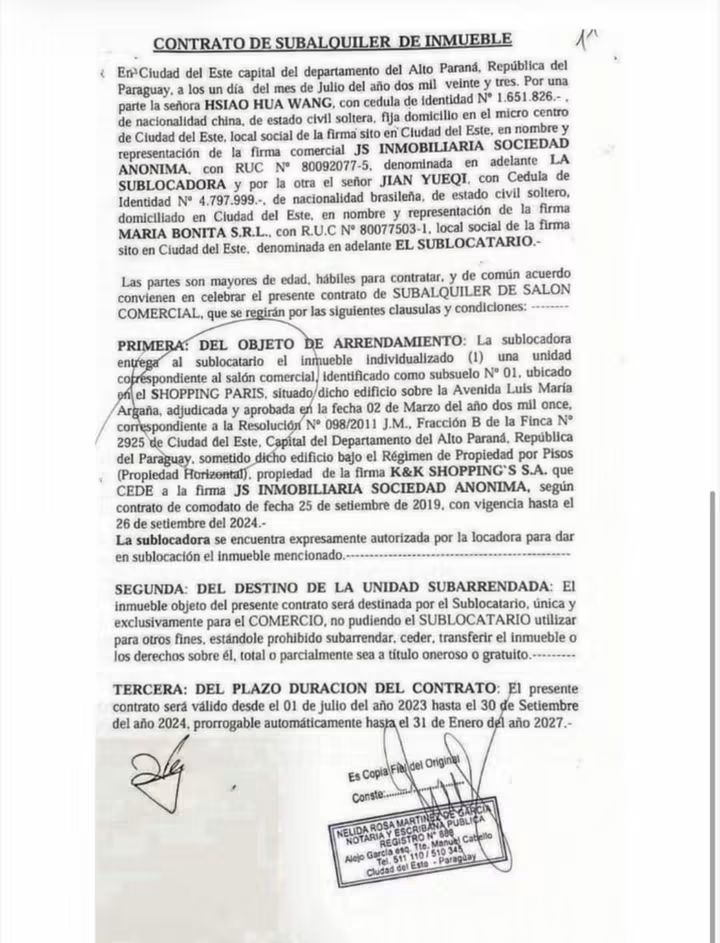
Sin embargo, otro documento muestra que, años después, Wang, en representación de JS Inmobiliaria, firmó un contrato de subalquiler con un tercero. Ese contrato afirma que existía autorización para hacerlo, estafando al sub-arrendatario.
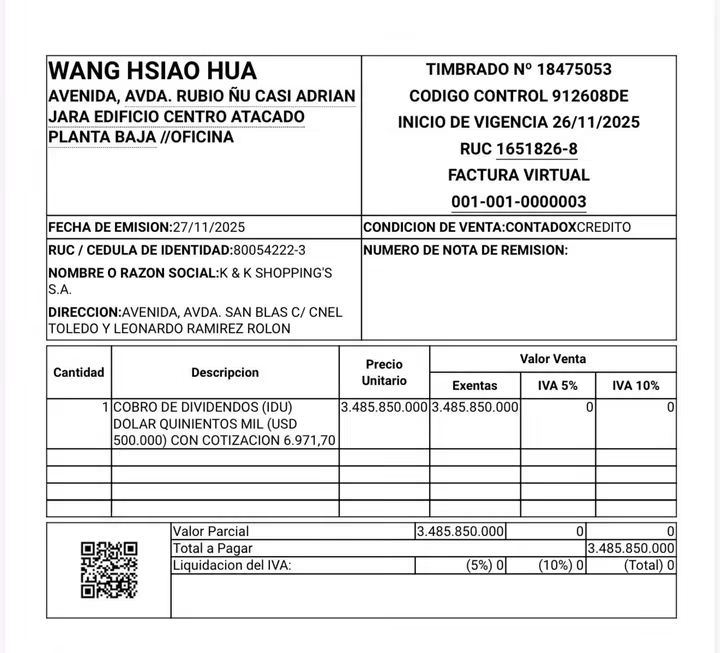
Ya no se trata solamente de una factura.
Un contrato que imponía límites claros para subarrendar. Otro documento muestra un subalquiler posterior. Una factura registra el cobro de USD 500.000 que posteriormente fue anulada.
La sucesión de documentos plantea una pregunta inevitable: ¿qué otras operaciones realizó JS Inmobiliaria y bajo qué respaldo?
Ante estas inconsistencias, corresponde revisar de manera integral los contratos, facturas, anulaciones, registros contables, movimientos bancarios y declaraciones tributarias de JS Inmobiliaria de los últimos años, y determinar si existen otras operaciones que presenten situaciones similares.
#FM961
#AM660


